订单利润精细化核算 软件销售企业控制成本与提升绩效的关键路径
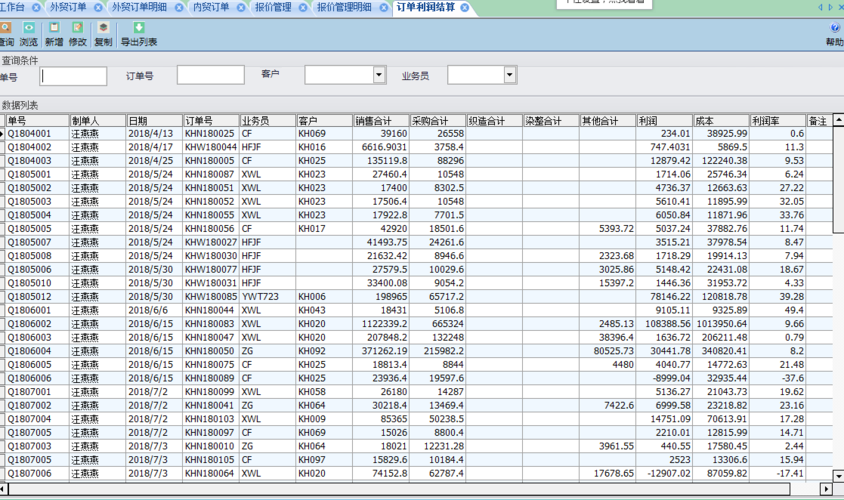
在软件销售行业,订单利润核算不仅是财务工作的核心,更是企业控制销售成本与生产成本、优化业务绩效的基础。许多软件企业面临项目毛利不清、成本归集混乱、绩效考评缺乏依据等痛点,根源在于订单利润核算体系不健全。本文将从订单利润核算的重要性出发,系统阐述如何控制销售成本与生产成本、构建清晰的订单利润报表,并最终将其与业务绩效挂钩,驱动软件销售业务的健康增长。\n\n## 一、订单利润核算:软件销售管理的基石\n\n软件销售订单通常具有金额大、周期长、交付内容复杂的特点。一个订单可能包含软件授权、实施服务、定制开发、运维支持等多个组成部分,每部分的成本结构和利润率差异显著。如果仅核算整体订单收入与粗略成本,企业将无法判断哪些订单真正盈利、哪些订单在隐性亏损。\n\n精细化订单利润核算要求企业按订单乃至按合同项下的子项目建立独立核算单元,归集直接成本(如软件介质成本、人力投入、外包费用)和分摊间接成本(如售前支持、项目管理、摊销费用)。只有算清每笔订单的真实利润,管理层才能做出科学的定价、资源配置和客户选择决策。\n\n## 二、控制销售成本:从粗放走向精准\n\n软件销售成本具有可控性较强的特点,但往往因管理松散而失控。控制销售成本需抓住以下几个关键环节:\n\n1. 售前成本管控:售前阶段投入的咨询、方案编写、产品演示往往缺乏成本追踪。企业应将售前人力投入按订单或机会点归集,设定售前投入上限与审批流程,避免出现投入巨大却迟迟无法成交的“幽灵项目”。\n\n2. 销售费用化与资本化区分:与客户签约直接相关的销售佣金、差旅招待应计入订单成本;而品牌营销、市场推广等间接费用应按合理比例分摊。区分不清将扭曲订单利润的真实性。\n\n3. 渠道与代理成本控制:对于通过渠道销售的软件产品,佣金和折扣政策会显著影响订单利润。明确各渠道成本的核算规则,定期评估渠道组合的整体盈利水平,有助于优化销售合作伙伴结构。\n\n## 三、控制生产成本:软件真正的交付逻辑\n\n对软件企业而言,生产成本常以项目实施人力外包价体现 —— 开发者、实施顾问的工资和项目工时构成的核心动态成本变化管控。控制生产成本需要聚焦以下几个针对性环节呈现:\n\n分工。这里生产成本已逐步扩大化:“招聘\
如若转载,请注明出处:http://www.xlsykj.com/product/55.html
更新时间:2026-11-21 05:22:44